إغلاق نهاية الشهر يحدد مدى موثوقية الأرقام المالية للشركة. عندما يتأخر الإغلاق، تتباطأ عملية اتخاذ القرار، وتتم التسويات على عجل، وتتحول الثغرات الصغيرة إلى تعديلات في اللحظات الأخيرة يصعب تفسيرها وأسهل تكرارها في الشهر التالي.
تشير البيانات العالمية من مسح معايير المحاسبة العامة المفتوحة لـ APQC إلى فجوة أداء واضحة: متوسط وقت دورة الإغلاق هو 6.4 أيام تقويمية، ويغلق أفضل المؤدين في 4.8 أيام أو أقل، بينما يستغرق الربع الأدنى 10 أيام أو أكثر.
يستعرض هذا الدليل كيفية إجراء عملية إغلاق نهاية شهر دقيقة باستخدام نهج خطوة بخطوة وقائمة تحقق عملية، حتى يصبح الإغلاق متوقعًا، تحت السيطرة، وجاهزًا للتدقيق.
عملية إغلاق نهاية الشهر هي مجموعة منظمة من الأنشطة المحاسبية التي تُنفذ في نهاية كل شهر لضمان تسجيل جميع المعاملات المالية بدقة وبشكل كامل. تؤكد هذه العملية أن الإيرادات والمصروفات والأصول والخصوم معترف بها بشكل صحيح قبل الانتهاء من إعداد القوائم المالية.
الهدف بسيط: إنتاج تقارير مالية موثوقة تعكس الوضع الحقيقي للأعمال خلال تلك الفترة.
بالنسبة للشركات السعودية، يحمل إغلاق نهاية الشهر أهمية إضافية. يجب أن تتوافق القوائم المالية مع حسابات ضريبة القيمة المضافة، ودعم سجلات الفوترة الإلكترونية لدى هيئة الزكاة والضريبة والجمارك (ZATCA)، وتحمل قدرة على اجتياز التدقيق المالي. عندما يتم الإغلاق بشكل متسرع أو غير متسق، فإن المخاطر لا تقتصر على الأخطاء الداخلية في التقارير، بل قد تؤثر على الامتثال الضريبي ودقة الضرائب ومصداقية الإدارة.
تتبع عملية إغلاق نهاية الشهر الموثوقة هيكلًا محددًا، حيث يبني كل مكون على السابق لتقليل فرص إعادة العمل والتعديلات في اللحظات الأخيرة.
1. إنهاء الحسابات الفرعية
يجب إغلاق حسابات العملاء، والموردين، والرواتب، والمخزون، والأصول الثابتة قبل مراجعة دفتر الأستاذ العام. يضمن ذلك تسجيل جميع المعاملات التشغيلية للشهر.
2. الاستحقاقات والقيود التعديلية
تُسجل المصروفات المتكبدة ولكن لم تُصدر فواتيرها بعد، والتوزيعات المدفوعة مقدمًا، والاستهلاك، وقيود الاعتراف بالإيرادات وفقًا لسياسة المحاسبة. يضمن هذا توافق النتائج المالية مع النشاط الاقتصادي الفعلي وليس مجرد حركة نقدية.
3. تسوية البنك والنقدية
يتم مطابقة أرصدة الدفاتر مع كشوف الحساب البنكية. أي عناصر غير متطابقة يتم التحقيق فيها وحلها للتأكد من دقة النقدية.
4. تسوية الميزانية العمومية
يتم تسوية الحسابات عالية المخاطر مثل الحسابات المدينة، والحسابات الدائنة، والمخزون، والضرائب، والقروض، والحسابات بين الشركات مقابل الجداول الداعمة. لا ينبغي أن يبقى أي رصيد دون تفسير.
5. التحقق من المخزون والتكاليف
يتم مراجعة حركة المخزون، وطرق التقييم، وتكلفة البضاعة المباعة للتأكد من دقة القطع الزمني ومنع تشويه هوامش الربح.
6. المراجعة التحليلية
يتم مقارنة النتائج المالية بالفترات السابقة والميزانيات. يتم التحقيق في أي فروقات غير متوقعة قبل الانتهاء من التقارير.
7. إعداد القوائم المالية وقفل الفترة
بعد التحقق، يتم إعداد قائمة الدخل، والميزانية العمومية، وبيان التدفقات النقدية. ثم يتم قفل الفترة المحاسبية لمنع أي تغييرات بأثر رجعي.
فهم هيكل الإغلاق يوضح كيفية سير العملية، لكن الهيكل وحده لا يكفي. السؤال الحقيقي هو ماذا يحدث عندما تتأثر الدقة، ولماذا تعتبر الدقة في كل مرحلة أمرًا حيويًا.
يحدد الإغلاق الدقيق لنهاية الشهر ما إذا كانت الإدارة تعمل استنادًا إلى حقائق فعلية أم افتراضات. عندما تكون الأرقام غير مكتملة أو مصنفة بشكل خاطئ، تتبعها تأخيرات في التقارير، وتزداد التعديلات، وتضعف الثقة في القوائم المالية.
إليك أسباب أهمية الدقة أثناء الإغلاق:
اقرأ أيضًا: ما هي فاتورة ضريبة القيمة المضافة في المملكة العربية السعودية ولماذا هي مهمة؟ دليل 2026
الدقة أثناء الإغلاق تحمي استقرار العمليات، وتعزز موقف الامتثال، وتزيد ثقة الإدارة العليا في الأرقام.
بمجرد أن تتضح أهمية الدقة، يتحول التركيز إلى التنفيذ. الفرق بين إغلاق مستقر وإغلاق فوضوي غالبًا ما يكمن في انضباط العملية نفسها.
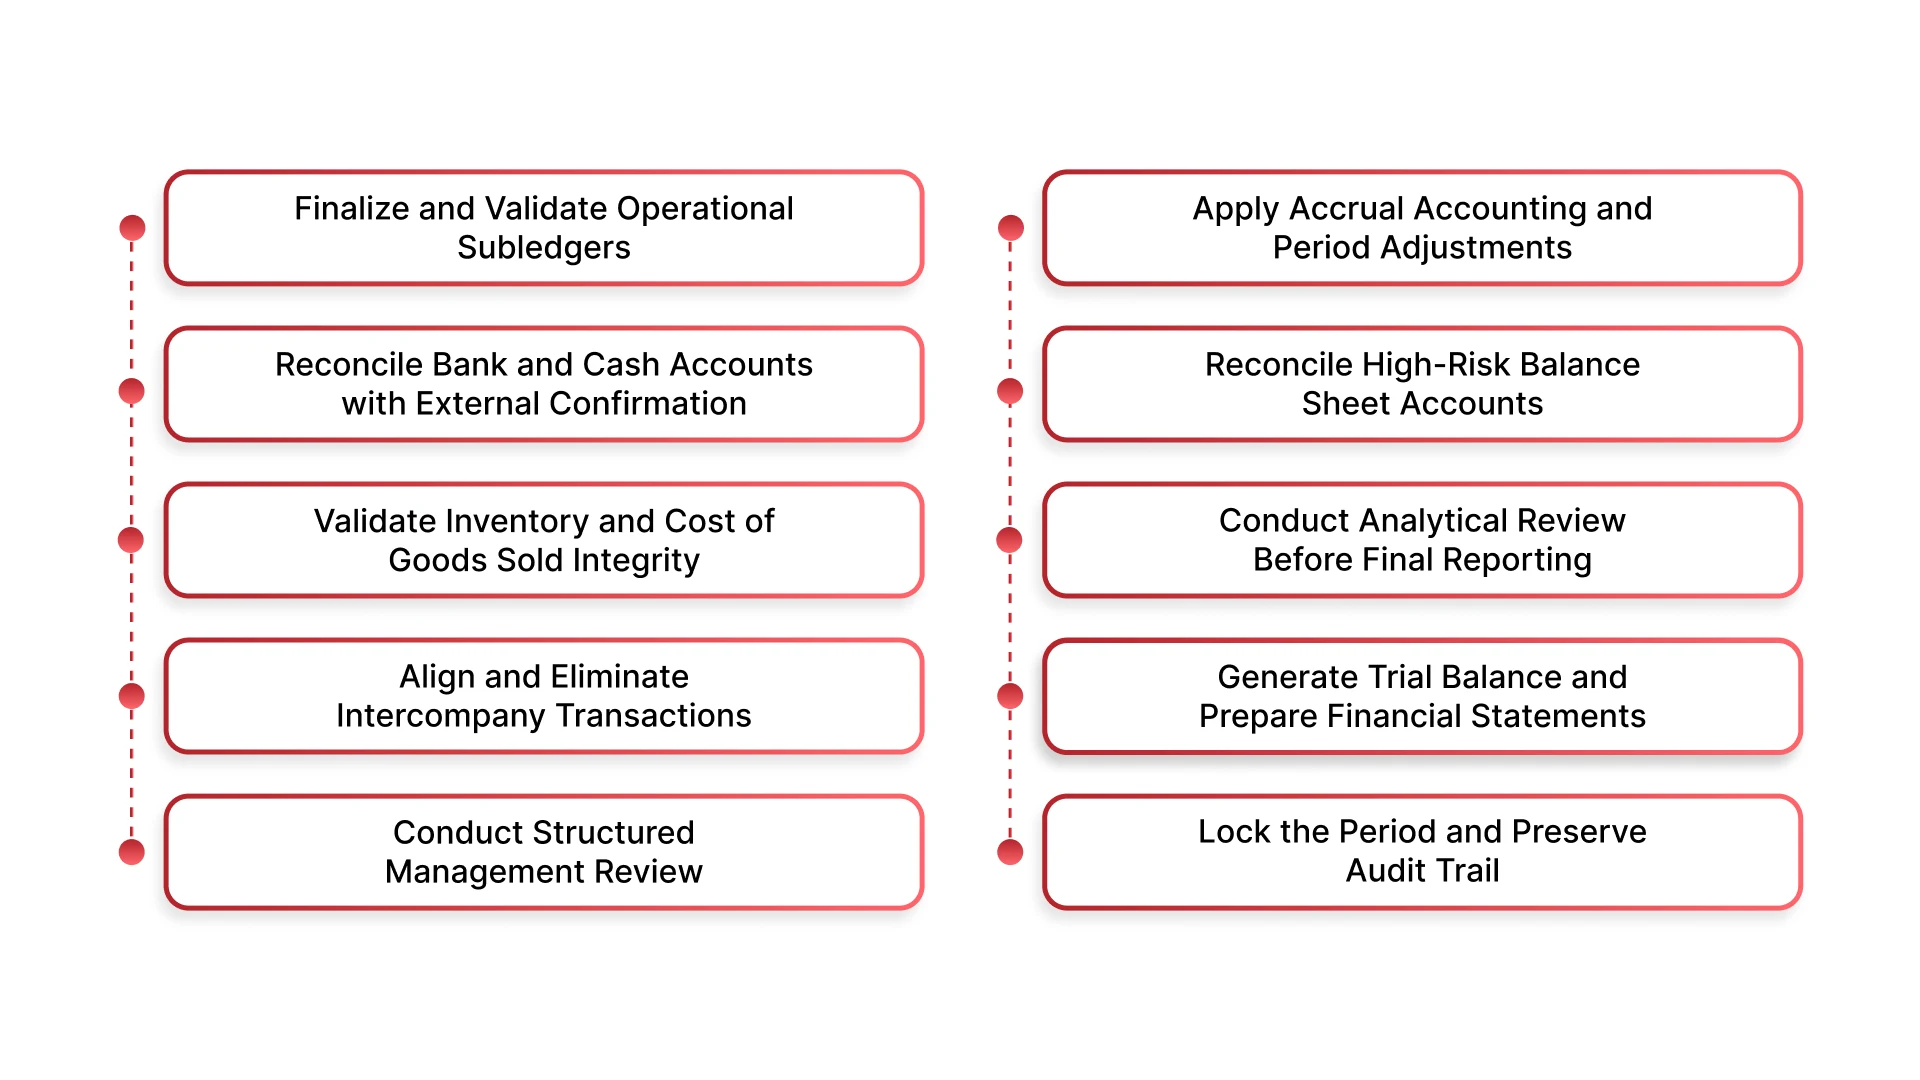
يعتمد إغلاق نهاية الشهر الموثوق على التسلسل والانضباط. كل خطوة تقلل من عدم اليقين قبل الانتقال إلى الخطوة التالية. عندما تتبع الفرق المالية هيكلًا ثابتًا، فإنها تمنع انقطاع التسويات، وتقلل التعديلات اللحظية، وتقصّر دورات المراجعة.
يوضح الإطار التالي ما يجب على فرق المالية تنفيذه بالترتيب للحفاظ على دقة التقارير والاستعداد للتدقيق:
لا يمكن الوثوق بدفتر الأستاذ العام إذا كانت الأنظمة المزوّدة له غير مكتملة. تمثل الحسابات الفرعية النشاط التشغيلي الفعلي، وإذا لم تُسجل بالكامل أو تُسوى أو تُراجع، تصبح جميع القوائم المالية المستندة إليها مشكوكًا فيها.
قبل الانتقال للخطوة التالية، تحقق من اكتمال النشاط التشغيلي.
تمنع هذه الخطوة الاكتشافات المتأخرة التي قد تضطر لإعادة فتح التسويات لاحقًا.
تعكس الاستحقاقات مدى انضباط المحاسبة. بدون منطق استحقاق منظم، تتقلب الأرباح بشكل غير متوقع بين الأشهر، ما يقلل من ثقة الإدارة ويعقد تحليل الأداء.
تضمن هذه المرحلة أن تعكس النتائج المالية الواقع الاقتصادي الفعلي.
يساعد منطق الاستحقاق المنظم على تقليل التعديلات اللحظية المتكررة في نهاية الشهر.
اقرأ أيضًا: أنواع المصروفات المستحقة وكيفية إدارتها
النقد هو الحساب الأكثر حساسية في الميزانية العمومية. حتى الفروقات الصغيرة تُشكل مخاطر على المصداقية.
تؤكد التسوية في هذه المرحلة سلامة المعاملات.
نفّذ ما يلي:
التحقق من التالي:
تسوية النقد القوية تمهّد لبقية مراجعة الميزانية العمومية.
تعتبر تسوية الميزانية العمومية نقطة ضعف في العديد من عمليات الإغلاق. الحسابات غير المسواة غالبًا ما تحمل أخطاء تتراكم شهراً بعد شهر.
ركز على الحسابات ذات الحساسية المالية أو التنظيمية.
نفّذ ما يلي:
التحقق من التالي:
تحمي هذه الخطوة من الأخطاء التراكمية في التقارير.
يؤثر المخزون مباشرة على الهوامش. الأخطاء هنا تشوّه الربحية وقد تضلّل قرارات الإدارة.
التحقق من المخزون لا يقتصر على الكمية فقط، بل يشمل سلامة التكاليف.
نفّذ ما يلي:
التحقق من التالي:
غالبًا ما تكشف مراجعة المخزون عن ثغرات في العمليات التشغيلية.
بعد التسويات الفنية، يتم اختبار المعقولية المالية، حيث تصبح الأنماط أهم من المعاملات الفردية.
تساعد المراجعة التحليلية على كشف الشذوذ الذي قد تفوته الفحوصات المعاملاتية.
نفّذ ما يلي:
التحقق من التالي:
تحوّل هذه الخطوة الدقة المحاسبية إلى رؤى للإدارة.
للمجموعات متعددة الكيانات، تؤدي الفروقات بين الشركات إلى تشويه التقارير الموحدة.
التحقق في هذه المرحلة يمنع عدم الاتساق لاحقًا.
نفّذ ما يلي:
التحقق من التالي:
بدون هذه الانضباط، تصبح تقارير المجموعة غير موثوقة.
بعد اكتمال التحقق، يتم إنتاج المخرجات الرسمية.
يعمل ميزان المراجعة كفحص نهائي لسلامة الهيكل.
نفّذ ما يلي:
التحقق من التالي:
في هذه المرحلة، يجب أن تتطلب الأرقام شرحًا، لا تصحيحًا.
تنتقل هذه المرحلة من السيطرة المحاسبية إلى التحقق من الأعمال.
يجب أن تركز مراجعة الإدارة على الاتجاهات وليس الدقة الأساسية.
نفّذ ما يلي:
التحقق من التالي:
تمنع هذه الخطوة المفاجآت أثناء التدقيق أو مراجعة مجلس الإدارة.
يكتمل الإغلاق فقط عندما يفرض النظام الاستقرار.
يضمن قفل الفترة سلامة التقارير.
نفّذ ما يلي:
التحقق من التالي:
يضمن قفل الفترة أن يبدأ الشهر التالي ببيانات نظيفة وخالية من الأخطاء.
العملية المحددة تحسن الرقابة، ولكن يجب أن تكون التحسينات قابلة للقياس. لفهم ما إذا كانت عملية الإغلاق تصبح أسرع وأكثر موثوقية بالفعل، يجب تتبع الأداء باستخدام مقاييس واضحة.
تتبع مؤشرات الأداء الرئيسية الصحيحة يساعدك على قياس ما إذا كانت عملية الإغلاق تصبح أسرع وأنظف وأكثر قابلية للتنبؤ. كما تسهل هذه المقاييس تحديد مكان نشوء التأخيرات والأخطاء.
|
مؤشر الأداء الرئيسي |
كيفية الحساب؟ |
ما الذي يساعد في قياسه؟ |
|
أيام الإغلاق |
تاريخ الإغلاق النهائي − تاريخ نهاية الفترة |
سرعة الإغلاق الإجمالية ومواضع التأخير عبر المراحل المختلفة. |
|
عدد التسويات |
عدد قيود اليومية المُرحّلة بعد المسودة الأولى للقوائم المالية |
جودة عمليات الترحيل السابقة وفعالية ضوابط قطع الحسابات. |
|
معدل إنجاز التسويات |
(عدد الحسابات المُسوّاة ÷ إجمالي الحسابات ذات الأولوية) × 100 |
مدى تغطية وانضباط ضبط الميزانية العمومية قبل إعداد التقارير. |
|
معدل الأخطاء |
(عدد الأخطاء المكتشفة ÷ إجمالي المعاملات أو قيود اليومية) × 100 |
دقة الترحيل، وفعالية الضوابط، وموثوقية العملية. |
|
عدد قيود اليومية اليدوية |
إجمالي قيود اليومية اليدوية المُرحّلة خلال الإغلاق |
مستوى الأتمتة ومدى التعرض لمخاطر الأخطاء اليدوية. |
|
ثبات دورة الإغلاق |
الانحراف المعياري لأيام الإغلاق على مدى 6–12 شهرًا |
استقرار عملية الإغلاق وإمكانية التنبؤ بها من شهر لآخر. |
تُظهر مؤشرات الأداء الرئيسية اتجاهات الأداء، بينما يضمن قائمة التحقق الانضباط في الرقابة. قبل قفل الفترة، تحتاج فرق المالية إلى طبقة تحقق منظمة لتأكيد الاستقرار والامتثال.
يجب أن تعمل قائمة التحقق لشهر الإغلاق كأداة للتحقق من الرقابة، وليست مجرد متتبع للمهام. هدفها هو التأكد من أن البيانات المالية مكتملة، متسوية، مدعومة، ومعتمدة قبل قفل الفترة.
يركز كل عنصر أدناه على نقاط التحقق التي تقلل من مخاطر التقارير، التعرض للتدقيق، والأخطاء المتكررة من شهر لآخر.
|
مجال الرقابة |
ما الذي يجب التحقق منه |
المخاطر في حال عدم التأكد |
|
الالتزام بقطع الحسابات |
|
تسجيل الإيرادات أو المصروفات في الفترة الخاطئة، مما يشوّه الربح |
|
سلامة دفاتر الأستاذ المساعدة |
|
عدم موثوقية أرصدة دفتر الأستاذ العام بسبب عدم تطابق الدفاتر المساعدة |
|
اكتمال الاستحقاقات |
|
تخفيض المصروفات أو تضخيم الأرباح عن قيمتها الفعلية |
|
دقة النقدية |
|
أخطاء في أرصدة النقدية وتعرض لمخاطر التدقيق |
|
دعم قائمة المركز المالي |
|
ترحيل الأخطاء وتراكمها شهرًا بعد شهر |
|
موثوقية المخزون وتكلفة البضاعة المباعة |
|
تشويه الهامش وأخطاء في بيانات الربحية |
|
توافق ضريبة القيمة المضافة والامتثال |
|
التعرض لمخاطر نظامية وغرامات تتعلق بالتقارير |
|
دقة المعاملات بين الشركات (إن وُجدت) |
|
تناقضات في التقارير الموحدة |
|
اكتمال المراجعة التحليلية |
|
تصنيفات خاطئة أو خلل تشغيلي غير مكتشف |
|
ضبط قيود اليومية |
|
ضعف مسار التدقيق وارتفاع مخاطر الاحتيال |
|
التوثيق ومسار التدقيق |
|
تأخير التدقيق وفقدان سلامة التقارير |
|
اعتماد الإدارة |
|
غياب المساءلة وثغرات في الحوكمة |
إذا كانت عملية إغلاق نهاية الشهر لا تزال تعتمد على الجداول الإلكترونية، التسويات اليدوية، والتصحيحات في اللحظة الأخيرة، يمكن لأتمتة ERP إزالة هذا الضغط.
هنا يصبح تصميم النظام أمرًا حاسمًا. النظام المناسب لـ ERP يفرض الرقابة، يزامن البيانات، ويقلل تقلبات الإغلاق من المصدر.
عادةً ما يأتي ضغط نهاية الشهر من التجزئة: أنظمة غير متصلة، تسويات يدوية، وتصحيحات في اللحظة الأخيرة. تم تصميم HAL ERP لإزالة هذه الفجوات من خلال مركزة المالية، العمليات، الامتثال، والتقارير في بيئة واحدة محكومة مصممة خصيصًا للمؤسسات السعودية.
إليك كيف يُحسن HAL مباشرةً استقرار وسرعة الإغلاق:
HAL ERP ليس مجرد برنامج محاسبة، بل هو نظام تشغيل مالي محكوم مصمم للمؤسسات التي تحتاج إلى الامتثال، الرؤية، ودورات تقارير قابلة للتنبؤ.
إذا كان إغلاق نهاية الشهر لديك لا يزال تفاعليًا، احجز عرضًا توضيحيًا مع HAL واطبق المنصة مباشرة على سير عمل المالية الحالي لديك.
يُعد إغلاق نهاية الشهر بدقة أمرًا أساسيًا للسيطرة المالية ورؤية أداء الأعمال. باستخدام سير عمل منظم خطوة بخطوة وقائمة تحقق معيارية، يمكن للفرق تقليل الأخطاء، تقصير دورة الإغلاق، وتقديم تقارير موثوقة يمكن للقيادة الاعتماد عليها شهرًا بعد شهر.
إذا كان الإغلاق لديك لا يزال يعتمد بشكل كبير على العمليات اليدوية أو الجداول الإلكترونية (Excel)، فإن سير عمل مالي يقوده ERP يمكن أن يساعد على أتمتة القيود المحاسبية، تبسيط التسويات، وتحسين جاهزية التدقيق.
لمعرفة كيف يمكن لـ HAL ERP دعم إغلاق نهاية شهر أسرع وأكثر تحكمًا، احجز عرضًا توضيحيًا وطبق المنصة على عملية الإغلاق الحالية لديك.